Что читать и слушать перед покупкой жилья в рассрочку
Перед покупкой квартиры стоит разобраться не только с ценами, но и с собственными финансовыми привычками. В этом могут помочь книги и подкасты о деньгах. Например, если семья рассматривает квартиры в рассрочку от застройщика, пригодятся материалы о накоплениях, крупных расходах и финансовых рисках. Но даже хорошая книга не скажет, хватит ли денег на конкретную квартиру. Для этого придётся посчитать будущие платежи, изучить договор и понять, какие расходы останутся у семьи после покупки.
Три книги для трёх разных вопросов
О личных финансах написано немало книг. Одни авторы рассказывают, как копить деньги, другие объясняют, почему люди совершают неудачные покупки. Есть и книги, которые помогают разобраться со страхом перед большими расходами. Но читать всё подряд необязательно. Лучше выбрать несколько произведений под свои вопросы и попробовать применить советы к семейному бюджету.
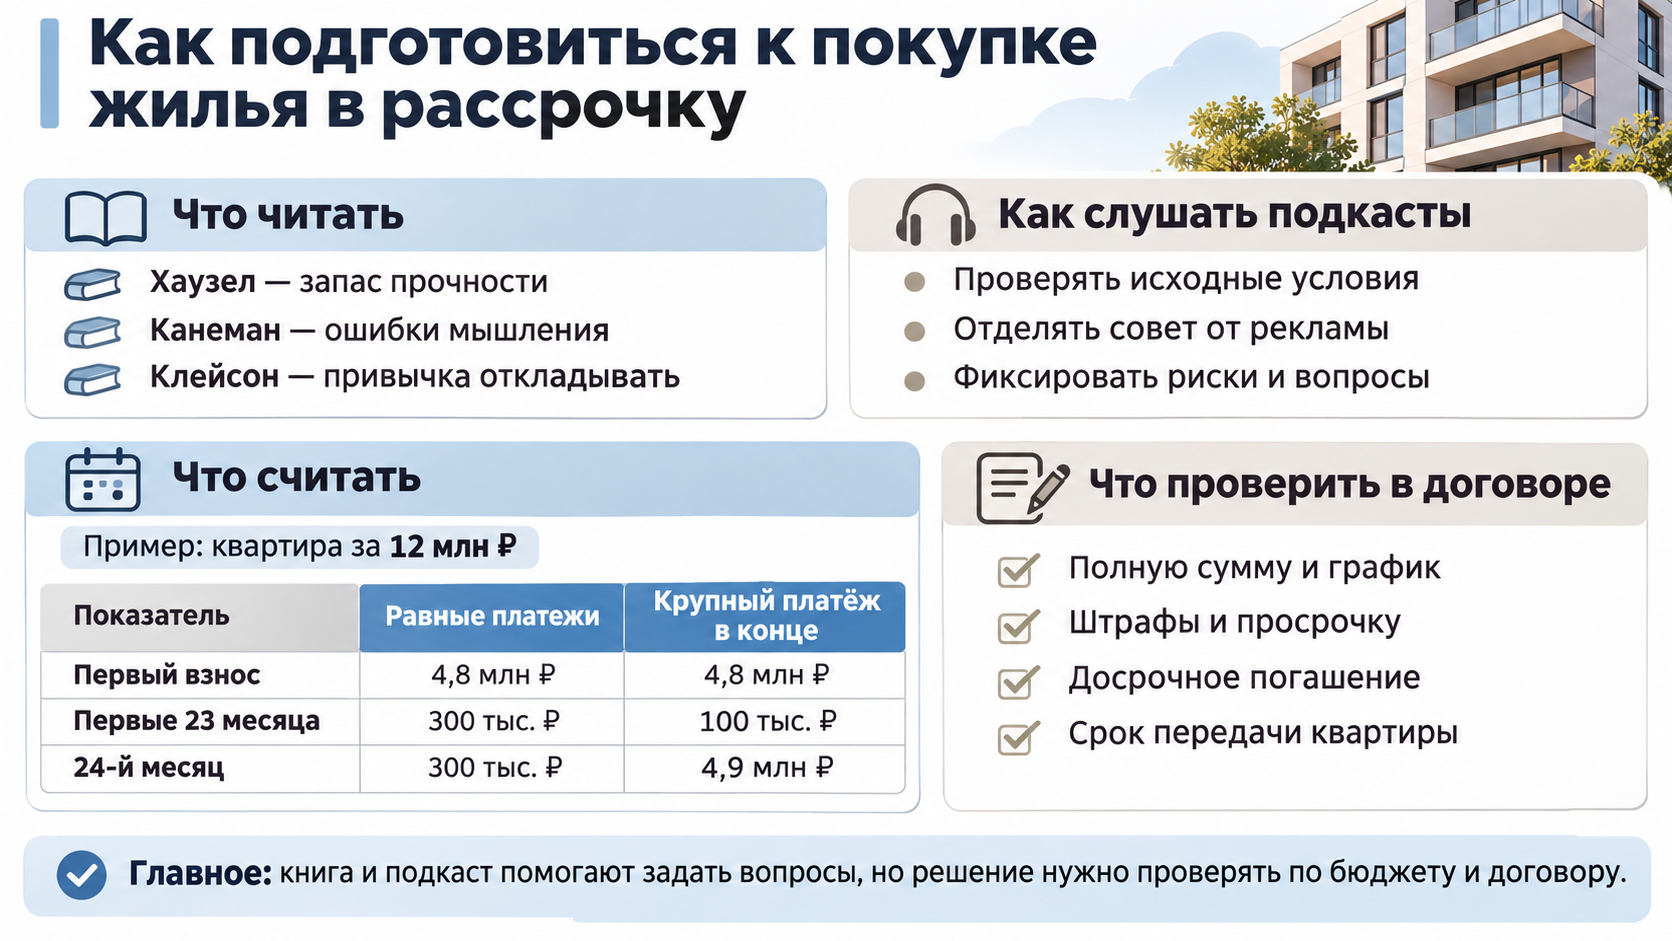
«Психология денег» Моргана Хаузела — книга о том, как люди относятся к деньгам и почему принимают разные финансовые решения. Автор много внимания уделяет неопределённости, накоплениям и способности не тратить всё заработанное. Для семьи, которая собирается купить квартиру, здесь есть важный вопрос: сколько денег нужно оставить на случай непредвиденных обстоятельств?
Например, один человек получает стабильную зарплату, а второй работает на себя. Его доход может заметно меняться от месяца к месяцу. Если семья берёт рассрочку, рассчитывать только на хорошие месяцы рискованно. Поэтому после чтения можно попробовать посчитать, сколько обязательных расходов удастся покрыть накоплениями, если один из доходов временно сократится.
Но не стоит воспринимать каждый совет как готовое правило. То, что подошло одной семье, необязательно сработает у другой. Лучше выписывать понравившиеся мысли и сразу задавать себе вопрос, можно ли применить их к своим доходам и расходам.
«Думай медленно… решай быстро» Даниэля Канемана помогает понять, почему люди иногда принимают решения под влиянием первого впечатления. Например, покупатель увидел квартиру за 12 миллионов рублей, а затем ему предложили похожую за 11,5 миллиона. Второй вариант сразу кажется выгоднее. Но только ли из-за цены? Возможно, у него меньше площадь, неудобная планировка или другой график платежей.
Читать эту книгу лучше без спешки. Необязательно запоминать названия всех психологических эффектов. Гораздо важнее замечать собственные реакции. Почему квартира понравилась с первого взгляда? Что заставляет считать предложение выгодным? Какие недостатки хочется не замечать? При этом личные предпочтения тоже имеют значение. Если семье действительно нужна определённая планировка, не стоит отказываться от неё только ради небольшой экономии.
«Самый богатый человек в Вавилоне» Джорджа Клейсона подойдёт тем, кто хочет начать с основ управления деньгами. Книга написана в форме коротких историй. В них рассказывается о сбережениях, расходах и привычке регулярно откладывать часть заработанного.
Например, перед покупкой жилья можно попробовать несколько месяцев откладывать сумму, которую в будущем придётся отдавать по рассрочке. Так станет понятнее, насколько комфортно семья чувствует себя с новым ограничением бюджета.
Но советы из книги не нужно переносить на современную сделку буквально. Расходы на жильё, налоги и другие обязательства у каждой семьи свои. Поэтому произведение лучше воспринимать как повод обсудить накопления, а не как подробную инструкцию по покупке квартиры.
С какими вопросами читать эти книги:
- Морган Хаузел: сколько накоплений понадобится семье, если доход временно уменьшится?
- Даниэль Канеман: почему предложение кажется выгодным и не мешают ли эмоции заметить недостатки?
- Джордж Клейсон: сколько денег действительно остаётся после обычных расходов и какую сумму получится откладывать каждый месяц?
Необязательно заканчивать все три книги перед покупкой. Иногда достаточно прочитать несколько глав и обсудить их с близкими. Главное — не останавливаться на общих советах. Когда получите условия рассрочки, вернитесь к своим записям и проверьте, какие мысли помогают разобраться с реальными цифрами.
Как выбирать выпуск подкаста о большой покупке
Подкасты удобны тем, что можно услышать разговор специалистов о конкретных ситуациях. Например, юрист объясняет условия договора, а финансовый консультант разбирает расходы семьи. Но приятная манера речи и уверенные ответы ещё не делают советы подходящими для любого покупателя.
Поэтому лучше искать выпуски, где подробно обсуждают условия сделки. Допустим, речь идёт о квартире в рассрочку. Ведущий и гость должны объяснить, сколько нужно внести сначала, какие платежи будут дальше и что произойдёт в конце срока. Особенно если последний взнос значительно больше остальных.
Осторожнее стоит относиться к обещаниям легко перейти с рассрочки на ипотеку. Банк может не одобрить кредит или предложить условия, которые не устроят покупателя. То же касается рассрочки без переплаты. Нужно выяснить, с какой ценой сравнивают итоговую стоимость квартиры и какие расходы входят в расчёт.
На что обращать внимание при выборе подкаста:
|
Что обсуждают в выпуске |
Чем это поможет покупателю |
|
Конкретные условия сделки |
Можно понять, подходит ли пример к вашей ситуации |
|
Просрочки и крупные платежи |
Становятся понятнее возможные финансовые трудности |
|
Мнения разных специалистов |
Проще разобраться, где нужны советы юриста, а где — финансовый расчёт |
|
Дату выпуска и ограничения |
Меньше риск ориентироваться на устаревшие условия |
|
Отличия советов от рекламы |
Легче оценивать предложение без рекламных обещаний |
Не стоит выбирать выпуск только потому, что в нём выступает известный специалист. Например, юрист может хорошо объяснять ответственность за просрочку, но не знать, сколько конкретная семья тратит на продукты, транспорт и лечение. А финансовый консультант поможет с расчётами, но его слова не заменят юридическую проверку договора.
Во время прослушивания можно записать несколько важных моментов. Например, на какой минуте объясняют схему рассрочки, где говорят о рисках и какой вопрос остался без ответа. Полная расшифровка обычно не нужна. Если после выпуска вы можете объяснить, что именно узнали и какие условия нужно проверить, значит, время потрачено не зря.
Как переводить прочитанное в платёжный календарь
Совет «оставляйте финансовый резерв» звучит понятно. Но сколько именно денег нужно сохранить? И хватит ли их, если одновременно придётся платить за квартиру, аренду старого жилья и ремонт? На такие вопросы книга не ответит. Здесь уже нужен расчёт с конкретными суммами и датами.
У рассрочки бывают разные графики. Например, застройщик может предложить небольшие ежемесячные платежи, но в конце срока потребуется внести крупную сумму. Поэтому сравнивать варианты только по ближайшему платежу неправильно.
Представим квартиру за 12 миллионов рублей. Семья вносит 4,8 миллиона сразу, а оставшиеся 7,2 миллиона должна выплатить за два года. Рассмотрим два условных варианта без дополнительных начислений.
Два примера рассрочки на одну квартиру:
|
Параметр |
Равные платежи |
Крупный последний взнос |
|
Первоначальный взнос |
4,8 млн рублей |
4,8 млн рублей |
|
Первые 23 месяца |
По 300 тыс. рублей |
По 100 тыс. рублей |
|
24-й месяц |
300 тыс. рублей |
4,9 млн рублей |
|
Общая сумма |
12 млн рублей |
12 млн рублей |
Во втором случае первые платежи выглядят гораздо легче. Вместо 300 тысяч семья отдаёт только 100 тысяч рублей в месяц. Но через два года потребуется сразу 4,9 миллиона. Если таких денег нет, придётся заранее решить, где их взять.
Например, чтобы накопить 4,9 миллиона рублей за 24 месяца с нуля, нужно ежемесячно откладывать примерно 204 тысячи рублей. Это без учёта доходности накоплений и возможных дополнительных расходов. Получается, небольшие платежи по договору ещё не делают покупку доступной. Семье всё равно придётся находить деньги на будущий взнос.
Важно также разделять деньги, которые уже есть, и те, которые только планируется получить. Например, накопления на счёте — это одно. Ожидаемая премия, продажа другой квартиры или предполагаемое повышение зарплаты — совсем другое. Эти события могут произойти позже или не состояться вообще. Поэтому рассчитывать обязательный платёж сразу на несколько таких поступлений рискованно.
К графику рассрочки нужно добавить и остальные расходы. Например, пока новый дом строится, семья продолжает платить за аренду. После получения ключей понадобятся деньги на ремонт, мебель и переезд. А продукты, транспорт, коммунальные платежи и другие обычные расходы никуда не исчезнут.
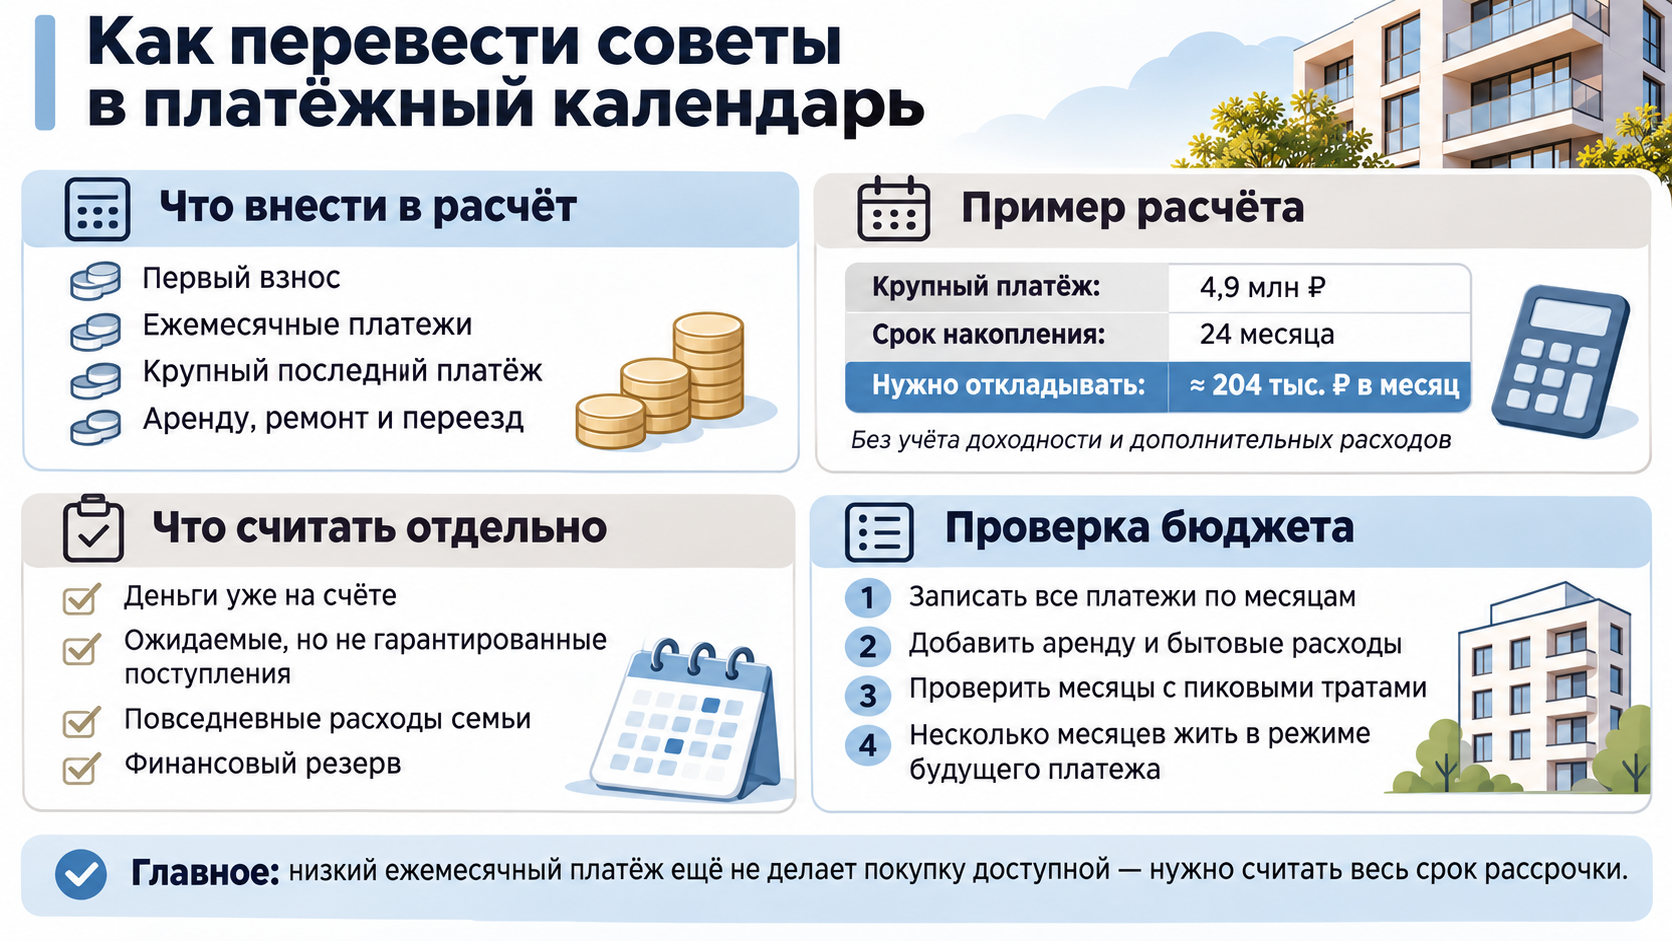
Удобнее всего составить календарь на весь срок рассрочки. В нём будут видны месяцы с большими платежами и периоды, когда расходы на квартиру совпадут с другими крупными тратами.
Ещё можно устроить небольшую проверку бюджета. Например, несколько месяцев откладывать сумму будущего платежа и жить на оставшиеся деньги. Если постоянно приходится брать средства обратно, стоит разобраться почему. Возможно, не учтены сезонные покупки, лечение или помощь родственникам. Лучше заметить это до подписания договора.
Почему уверенный голос не заменяет чтение договора
Книги помогают разобраться в финансовых привычках, а подкасты — услышать объяснения специалистов. Но условия покупки квартиры определяет договор. Например, в рекламном описании может быть сказано, что после рассрочки покупатель сможет перейти на ипотеку. Звучит разумно. Но одобрит ли банк кредит через два года? И какая тогда будет ставка? Заранее обещать это нельзя.
Ещё нужно разобраться, какой именно договор предлагают подписать. Например, при покупке квартиры в строящемся доме может использоваться договор участия в долевом строительстве (ДДУ). Но рассрочка бывает и при покупке готового жилья, где оформление может отличаться. Поэтому нельзя считать, что ко всем предложениям действуют одинаковые правила.
Перед встречей с юристом можно записать, как вы понимаете условия покупки. Например, сколько стоит квартира, когда нужно вносить деньги, в какой момент передадут ключи и что будет, если один из платежей задержится. С таким списком проще обсуждать договор. Специалист сможет проверить конкретные пункты, а не просто отвечать на общий вопрос, безопасна ли сделка.
Какие условия договора нужно разобрать:
- Полную стоимость квартиры, даты платежей и возможные дополнительные расходы.
- Возможность изменения цены или графика рассрочки.
- Штрафы за просрочку, условия расторжения и возврата денег.
- Правила досрочного погашения и перехода на ипотеку, если он предусмотрен.
- Срок передачи квартиры и порядок оформления прав покупателя.
Например, в книге советуют погашать долги раньше срока. Но применить этот совет к рассрочке получится только после проверки договора. Нужно узнать, разрешено ли досрочное погашение и что оно изменит. То же касается фиксированной цены. Важно понять, действительно ли стоимость квартиры останется прежней при соблюдении условий или договор допускает её изменение.
Поэтому финансовые советы лучше использовать как подсказку, какие вопросы задать. А ответы искать уже в документах, которые относятся к вашей покупке.
Как обсуждать прочитанное без спора об авторитетах
Бывает, что супруги читают разные книги и приходят к противоположным выводам. Один уверен, что квартиру нужно покупать как можно скорее. Другой считает, что сначала лучше накопить больше денег. В итоге разговор превращается в спор о том, какой автор прав.
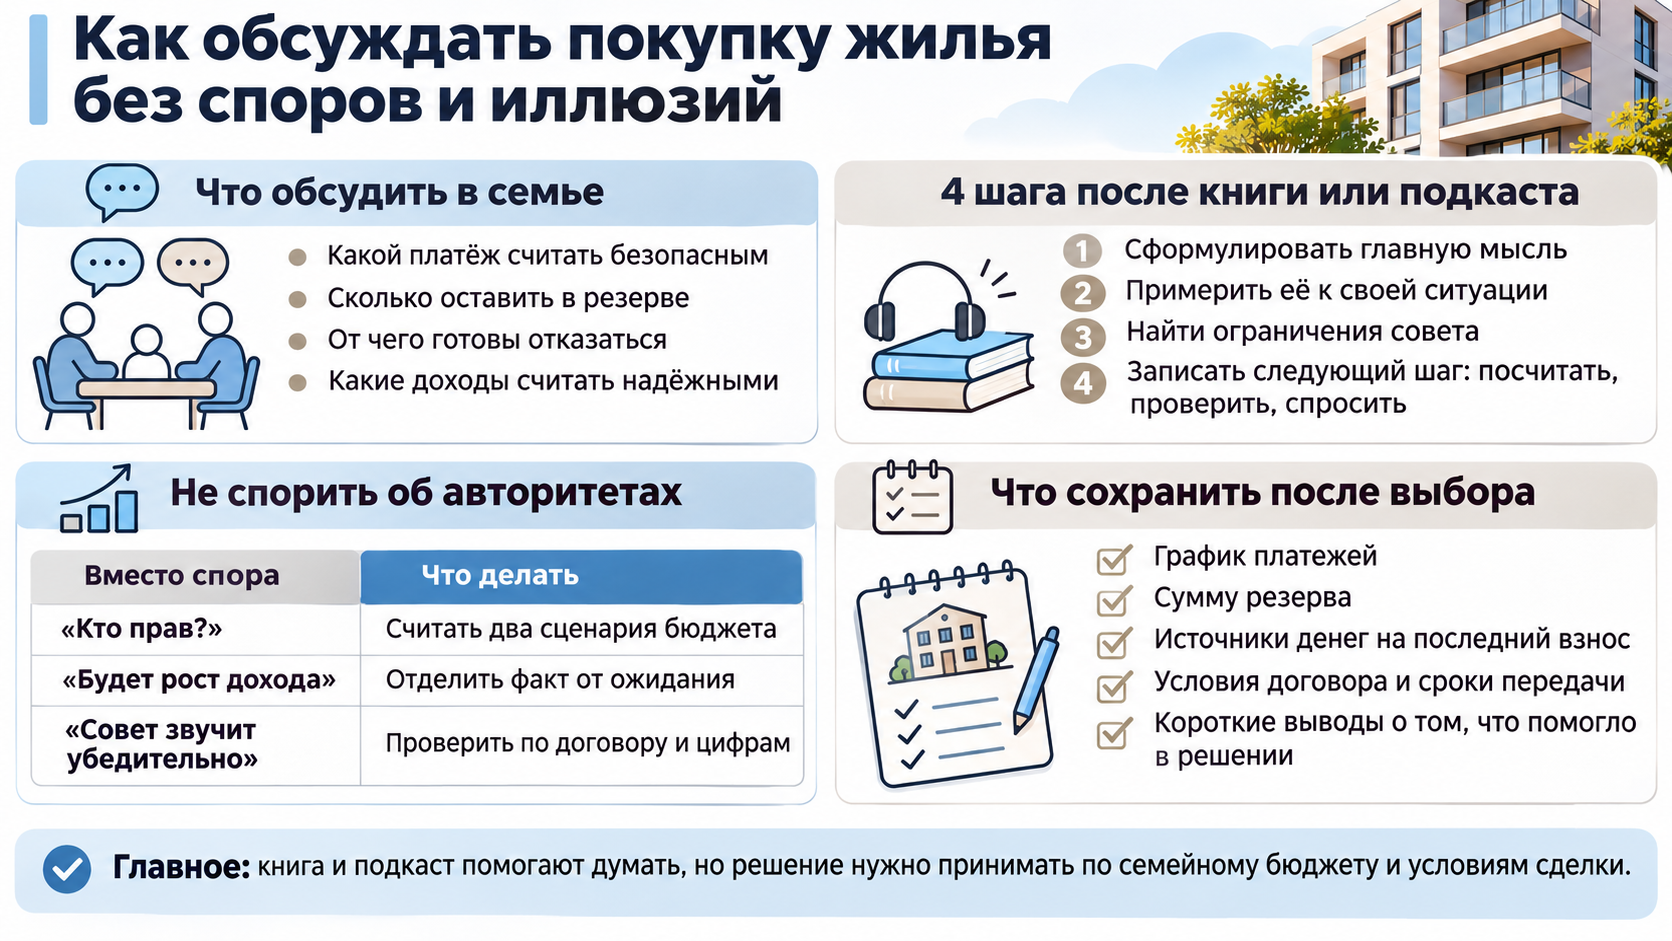
Но даже известный финансовый эксперт не знает всех обстоятельств конкретной семьи. Поэтому обсуждать лучше не цитаты из книг, а собственные ожидания. Например, какую сумму каждый считает безопасным ежемесячным платежом? Сколько денег нужно оставить на непредвиденные расходы? Готова ли семья отказаться от части привычных покупок ради нового жилья?
Для начала можно выбрать одну главу или выпуск подкаста. После чтения каждый коротко рассказывает, какая мысль показалась ему важной. Затем стоит обсудить, как она связана с покупкой квартиры. И обязательно подумать, в каких обстоятельствах этот совет может не подойти.
Допустим, один из супругов устал от частых переездов и хочет поскорее купить собственное жильё. Это понятное желание. Но другой переживает из-за крупного последнего взноса по рассрочке. Вместо спора можно посчитать несколько вариантов: покупку сейчас, более дешёвую квартиру или ещё год накоплений. Тогда станет понятнее, за что семье придётся платить и от чего отказаться.
Небольшая памятка для обсуждения книги или подкаста:
- Главная мысль. Что автор хотел объяснить? Перескажите своими словами.
- Применение. Как этот совет связан с покупкой квартиры и будущими платежами?
- Ограничения. Какие обстоятельства вашей семьи автор не учитывает?
- Следующий шаг. Что нужно посчитать, проверить в договоре или уточнить у специалиста?
Необязательно, чтобы все читали одинаковые книги. Например, одному человеку проще слушать подкаст по дороге на работу, а другому — читать вечером. Главное, чтобы после этого вы могли обсудить выводы и вместе разобраться с платежами. Пересказ книги не должен заменять знакомство с договором.
Разногласия тоже можно использовать для расчётов. Допустим, один супруг рассчитывает, что через год его зарплата вырастет. Другой предлагает не учитывать повышение, пока его не подтвердили. Вместо спора составьте два бюджета. Первый — с нынешними доходами, второй — с предполагаемым ростом.
Если платежи посильны только во втором варианте, семья сильно зависит от будущего повышения зарплаты. Это важнее, чем убедительность доводов каждого участника разговора.
Какая библиотека пригодится после выбора квартиры
После покупки жилья нет необходимости постоянно искать новые книги о том, правильно ли вы поступили. Теперь важнее следить за бюджетом, сохранять накопления и разумно планировать расходы на обустройство квартиры. Поэтому из большой подборки можно оставить несколько материалов, к которым действительно захочется вернуться.
Например, главу из «Психологии денег» стоит перечитать, если семейный доход изменился и нужно пересмотреть финансовый резерв. А материалы о привычках тратить деньги пригодятся перед ремонтом. Ведь после покупки квартиры легко увлечься мебелью и техникой, особенно когда хочется обустроить всё сразу.
С подкастами немного сложнее. Выпуск о конкретной программе рассрочки может быстро устареть. Например, застройщик изменит условия, банк — требования к кредитованию, а прежнее предложение перестанет действовать. Поэтому старые записи лучше использовать для понимания общих принципов, а действующие условия проверять отдельно.
Главное, не пытаться успокоить себя знакомой цитатой из книги, когда расчёты показывают другую картину. Если расходы выросли или ожидаемые деньги не поступили, план придётся менять.
Вывод
Книги и подкасты могут помочь подготовиться к большой покупке. Они учат внимательнее относиться к расходам, замечать поспешные решения и задавать больше вопросов. Но окончательный выбор зависит от цифр и условий сделки. Поэтому перед покупкой квартиры в рассрочку лучше проверить весь график платежей, изучить договор и убедиться, что семейный бюджет выдержит такую нагрузку.